



CREA2026年秋号の「1冊まるごと人生相談」特集が、現在好評発売中! CREA WEBではその一部を抜粋してご紹介します。
昨今の物価高や円安、金利上昇など、揺れ動く日本経済を前に、将来への不安は尽きません。編集部に寄せられた「お金の悩み」に、投資歴30年以上を誇るパックンが答えてくれました。
» 前篇を読む
【相談】資産形成、はじめの一歩はどうすれば?
【お悩み】
投資や資産形成に興味はあるけど、はじめの一歩が踏み出せません。NISAにiDeCo、株や暗号資産……情報が多すぎて迷ううちに億劫に。何から始めたらよいですか?(29歳・女性・もこもこ)
まずは「開け、証券口座!」。これに尽きます(笑)。口座開設や維持費は基本無料で、スマホからも簡単に手続きできます。そのうえで、投資の第一歩としておすすめなのは、NISAでも人気の「インデックスファンド」です。投資歴30年の僕でも、実は資産の約8割はインデックス。理由はシンプルで、「市場全体をまるごと買えるから」です。例えば、「全世界株式(オール・カントリー)」のファンドなら、これ一本で約50カ国・3,000銘柄、「S&P500」なら米国の優良企業500社に一括で分散投資ができます。たとえ、その中の1、2社が倒産や業績不振に陥っても、ほかの成長企業がしっかりカバーしてくれる。いわば「ワールドカップの全チームに投資している」ようなもので、どこが勝っても恩恵を受けられるのが強みです。
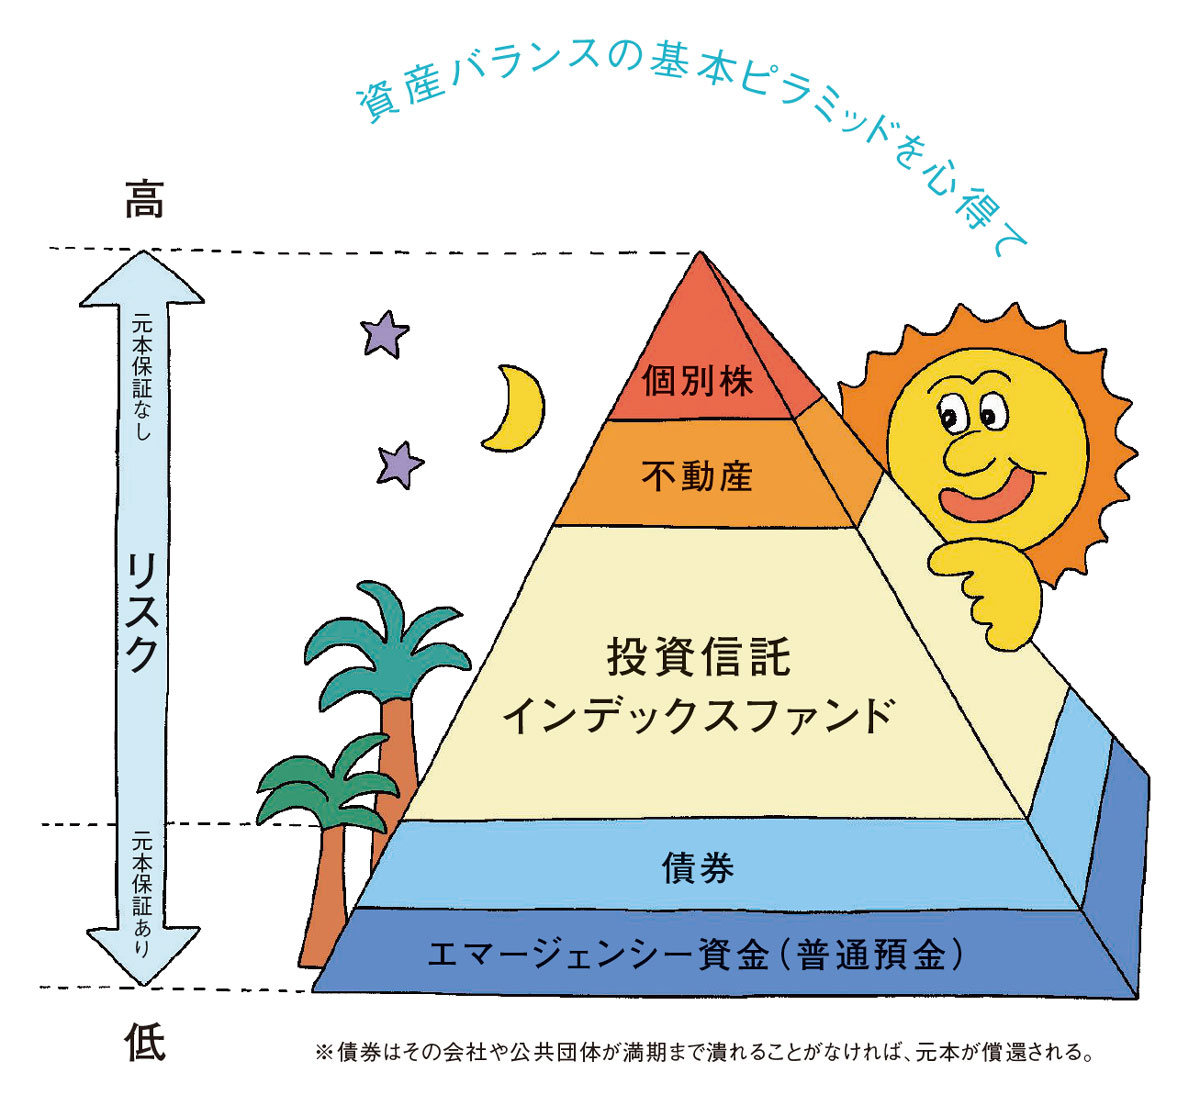
ちなみに、僕は投資を始めた頃、個別株を買って大きな失敗をしました。それからは、インデックス中心の堅実な投資を心がけています。そのベースにあるのが、「ピラミッド型の資産形成」です。まずは、預貯金やインデックス投資といったリスクの低い安全資産でどっしりと土台を固めて、その上にリスクの高い商品を積み上げていく考え方です。この形なら倒れにくく、安定した資産形成が可能になります。そして、大切なのは、相場が上下しても焦って売らないこと。29歳なら「とりあえず20年は放置する」というスタンスで構えてほしいですね。20年という長期的なスパンで見れば、一時的な下落は誤差のようなもの。いまとなっては、僕も「バーゲンセールが来た!」と思って、買い増しているぐらいです。
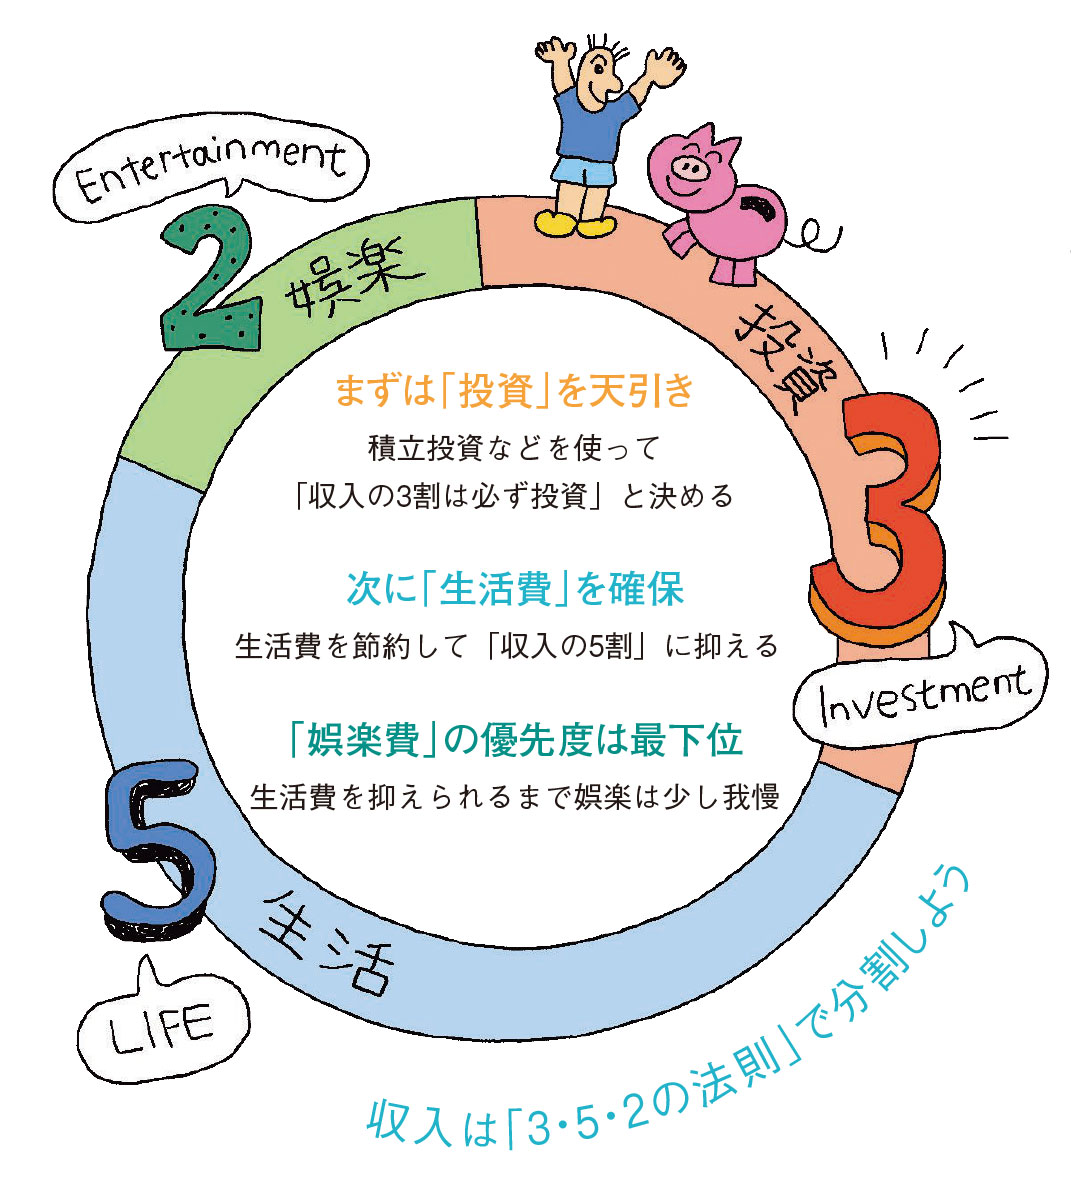
また、長期投資を続けるには、資金確保が重要になってきます。そこで、僕がおすすめしたいのが「3・5・2の法則」です。月々の手取りの3割を投資、5割を生活費、2割を自由に使えるお金に割り振る考え方です。例えば手取りが30万円なら、9万円を投資、15万円を生活費、6万円を自由に使うイメージですね。「生活費が余ったら投資をしよう」と考えていては、永遠に投資なんて始められません。最初から「3割を投資に回す」と決めて先取りするのが、無駄遣いを防ぐためにも効果的です。さらに、「積立設定」にしておけば、毎月決まった日に銀行口座から自動で投資資金が引き落とされるので、無理なく「3・5・2の法則」を守れるようになるでしょう。
いまさら聞けない用語解説
NISAって何?
投資で得た利益が非課税になる国の制度。通常、株や投資信託で出た利益には約20%の税金がかかるが、NISA口座なら利益をまるごと手元に残せる。年間投資枠は最大360万円(成長投資枠240万円+つみたて投資枠120万円)で、生涯にわたって非課税で投資できる上限は1,800万円。非課税で運用できる期間は無期限で、途中で引き出すこともできる。
インデックス投資とは?
市場全体の動きを示す指数(インデックス)に連動する銘柄へ、幅広く分散投資する手法。代表例として、国内は日経平均株価(日経225)やTOPIX(東証株価指数)、米国はNYダウやS&P500などが有名。少額から投資ができ、NISAでも購入できる。一つのファンドを買うだけで、数百から数千の企業に分散投資ができるため、投資初心者も始めやすい。
株と債券の違いって?
株と債券の違いは、「出資するか」「お金を貸すか」という関係性の違い。債券は国や企業にお金を貸す仕組みで、利子を受け取りつつ、満期になれば元本が戻ってくるため安全性が高いのが特徴。一方で株は、企業に出資してオーナーの一員になる行為。企業側に返済義務はなく、成長すれば値上がり益や配当金が狙える反面、元本割れのリスクも伴う。
Share


CREA 2026年秋号
※この記事のデータは雑誌発売時のものであり、現在では異なる場合があります。